Domain steueramt.de kaufen?
Wir ziehen mit dem Projekt
steueramt.de um.
Sind Sie am Kauf der Domain
steueramt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steueramt.de kaufen?
"Wie kann ich meine Steuererklärung korrekt und pünktlich beim Steueramt einreichen?" "Welche Unterlagen benötige ich, um bei meinem örtlichen Steueramt eine steuerliche Angelegenheit zu klären?"
Um Ihre Steuererklärung korrekt und pünktlich einzureichen, sollten Sie alle relevanten Unterlagen wie Einkommensnachweise, Belege für Werbungskosten und eventuelle Sonderausgaben sammeln und ordnen. Füllen Sie dann das entsprechende Formular aus und reichen Sie es fristgerecht beim Steueramt ein. Um eine steuerliche Angelegenheit bei Ihrem örtlichen Steueramt zu klären, benötigen Sie in der Regel Ihre Steuernummer, Ausweisdokumente, eventuelle Bescheide oder Schriftverkehr sowie alle relevanten Unterlagen, die das Anliegen betreffen. **
Wie können Bürger ihre steuerliche Belastung minimieren? Was sind die grundlegenden steuerlichen Pflichten für Selbstständige?
Bürger können ihre steuerliche Belastung minimieren, indem sie alle möglichen Steuerabzüge und -ermäßigungen nutzen, wie z.B. Spenden oder berufliche Ausgaben. Selbstständige müssen ihre Einkünfte korrekt versteuern, regelmäßig Steuervorauszahlungen leisten und alle relevanten Steuererklärungen fristgerecht einreichen, um ihre steuerlichen Pflichten zu erfüllen. Zudem sollten Selbstständige darauf achten, alle notwendigen Belege und Unterlagen für ihre steuerliche Abrechnung ordnungsgemäß aufzubewahren. **


Ähnliche Suchbegriffe für Steuerliche Pflichten
Top-Angebote
Produkte zum Begriff Steuerliche Pflichten:
-
Notarielle Pflichten bei Gründungs- und Organisationsprozessen von B, Fachbücher von Lucas SchulzDas Fachbuch "Notarielle Pflichten bei Gründungs- und Organisationsprozessen" von Lucas Schulz bietet eine umfassende Analyse der rechtlichen Anforderungen, die Notar*innen bei der Gründung und Organisation von Unternehmen beachten müssen. Es behandelt die relevanten Aspekte des Handels- und Wirtschaftsrechts und bietet praxisnahe Einblicke in die notarielle Tätigkeit. Mit 414 Seiten ist das Werk sowohl für angehende als auch für erfahrene Notar*innen von grossem Nutzen. Die klare Struktur und die verständliche Sprache ermöglichen es, komplexe rechtliche Zusammenhänge nachvollziehbar zu erfassen. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den rechtlichen Rahmenbedingungen von Unternehmensgründungen und -organisationen auseinandersetzen.144,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
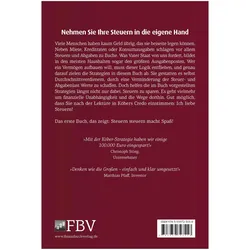
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann man legal Steuern sparen und steuerliche Verpflichtungen minimieren?
Man kann legal Steuern sparen, indem man von steuerlichen Freibeträgen und Abzugsmöglichkeiten Gebrauch macht. Zudem können Investitionen in steueroptimierte Anlagen und Vorsorgeprodukte helfen, die Steuerlast zu reduzieren. Eine regelmäßige Überprüfung der steuerlichen Situation und die Inanspruchnahme von professioneller Beratung können ebenfalls dabei helfen, steuerliche Verpflichtungen zu minimieren. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf Einkünfte und wie kann diese in der Steuererklärung geltend gemacht werden?
Die steuerliche Anrechnung von ausländischen Steuern funktioniert so, dass die bereits im Ausland gezahlten Steuern auf die inländische Steuerschuld angerechnet werden. Dies geschieht in der Regel über das Doppelbesteuerungsabkommen zwischen den Ländern. In der Steuererklärung müssen die ausländischen Steuern in der Anlage AUS angegeben werden, um die Anrechnung geltend zu machen. **
-
Wann sollte der Abzugszeitpunkt für steuerliche Betriebsausgaben in der Buchhaltung berücksichtigt werden?
Der Abzugszeitpunkt für steuerliche Betriebsausgaben sollte in der Buchhaltung berücksichtigt werden, wenn die Ausgaben wirtschaftlich verursacht sind. Dies kann zum Zeitpunkt des Leistungsbezugs, der Rechnungsstellung oder der Zahlung sein. Die genaue Regelung kann je nach Steuergesetzgebung variieren. **
-
Wie können Arbeitnehmer ihre Steuererklärung optimal nutzen, um steuerliche Vorteile zu erzielen?
Arbeitnehmer sollten alle relevanten Belege sammeln und absetzbare Ausgaben wie Fahrtkosten, Arbeitsmittel oder Fortbildungskosten angeben. Zudem sollten sie prüfen, ob sie Werbungskostenpauschale oder andere Steuervergünstigungen in Anspruch nehmen können. Eine fristgerechte Abgabe der Steuererklärung und gegebenenfalls die Hilfe eines Steuerberaters können dabei helfen, steuerliche Vorteile optimal zu nutzen. **
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkünfte?
Ausländische Steuern, die auf Einkünfte aus dem Ausland gezahlt wurden, können in Deutschland auf die hier erzielten Einkünfte angerechnet werden. Dafür muss ein Antrag auf Anrechnung gestellt werden und die ausländischen Steuern müssen nachgewiesen werden. Die Anrechnung erfolgt in der Regel bis zur Höhe der deutschen Steuerlast auf die ausländischen Einkünfte. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuererklärung angewendet? Wie können Unternehmen ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da unterschiedliche Steuersysteme und -sätze auf den ermittelten Gewinn angewendet werden. In der Buchhaltung und Steuererklärung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinn- und Verlustrechnung. Unternehmen können ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren, indem sie z.B. steueroptimierte Abschreibungen nutzen, Gewinne in steuergünstige Länder verlagern, steueroptimierte Finanzierungsstrukturen wählen oder steuergünstige Rechtsformen nutzen. Zudem können sie auch **
Top-Angebote
Produkte zum Begriff Steuerliche Pflichten:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Notarielle Pflichten bei Gründungs- und Organisationsprozessen von B, Fachbücher von Lucas SchulzDas Fachbuch "Notarielle Pflichten bei Gründungs- und Organisationsprozessen" von Lucas Schulz bietet eine umfassende Analyse der rechtlichen Anforderungen, die Notar*innen bei der Gründung und Organisation von Unternehmen beachten müssen. Es behandelt die relevanten Aspekte des Handels- und Wirtschaftsrechts und bietet praxisnahe Einblicke in die notarielle Tätigkeit. Mit 414 Seiten ist das Werk sowohl für angehende als auch für erfahrene Notar*innen von grossem Nutzen. Die klare Struktur und die verständliche Sprache ermöglichen es, komplexe rechtliche Zusammenhänge nachvollziehbar zu erfassen. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den rechtlichen Rahmenbedingungen von Unternehmensgründungen und -organisationen auseinandersetzen.144,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Wie kann ich meine Steuererklärung korrekt und pünktlich beim Steueramt einreichen?" "Welche Unterlagen benötige ich, um bei meinem örtlichen Steueramt eine steuerliche Angelegenheit zu klären?"
Um Ihre Steuererklärung korrekt und pünktlich einzureichen, sollten Sie alle relevanten Unterlagen wie Einkommensnachweise, Belege für Werbungskosten und eventuelle Sonderausgaben sammeln und ordnen. Füllen Sie dann das entsprechende Formular aus und reichen Sie es fristgerecht beim Steueramt ein. Um eine steuerliche Angelegenheit bei Ihrem örtlichen Steueramt zu klären, benötigen Sie in der Regel Ihre Steuernummer, Ausweisdokumente, eventuelle Bescheide oder Schriftverkehr sowie alle relevanten Unterlagen, die das Anliegen betreffen. **
-
Wie können Bürger ihre steuerliche Belastung minimieren? Was sind die grundlegenden steuerlichen Pflichten für Selbstständige?
Bürger können ihre steuerliche Belastung minimieren, indem sie alle möglichen Steuerabzüge und -ermäßigungen nutzen, wie z.B. Spenden oder berufliche Ausgaben. Selbstständige müssen ihre Einkünfte korrekt versteuern, regelmäßig Steuervorauszahlungen leisten und alle relevanten Steuererklärungen fristgerecht einreichen, um ihre steuerlichen Pflichten zu erfüllen. Zudem sollten Selbstständige darauf achten, alle notwendigen Belege und Unterlagen für ihre steuerliche Abrechnung ordnungsgemäß aufzubewahren. **
-
Wie kann man legal Steuern sparen und steuerliche Verpflichtungen minimieren?
Man kann legal Steuern sparen, indem man von steuerlichen Freibeträgen und Abzugsmöglichkeiten Gebrauch macht. Zudem können Investitionen in steueroptimierte Anlagen und Vorsorgeprodukte helfen, die Steuerlast zu reduzieren. Eine regelmäßige Überprüfung der steuerlichen Situation und die Inanspruchnahme von professioneller Beratung können ebenfalls dabei helfen, steuerliche Verpflichtungen zu minimieren. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf Einkünfte und wie kann diese in der Steuererklärung geltend gemacht werden?
Die steuerliche Anrechnung von ausländischen Steuern funktioniert so, dass die bereits im Ausland gezahlten Steuern auf die inländische Steuerschuld angerechnet werden. Dies geschieht in der Regel über das Doppelbesteuerungsabkommen zwischen den Ländern. In der Steuererklärung müssen die ausländischen Steuern in der Anlage AUS angegeben werden, um die Anrechnung geltend zu machen. **
Ähnliche Suchbegriffe für Steuerliche Pflichten
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
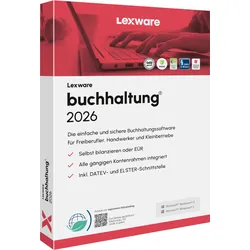
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
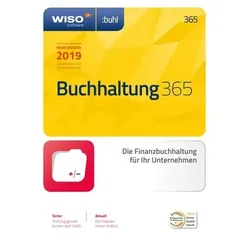
WISO Buchhaltung 365WISO Buchhaltung 365 ist eine leistungsstarke Softwarelösung für Buchhaltungs- und Finanzmanagementaufgaben. Mit dieser intuitiven und benutzerfreundlichen Anwendung können Sie Ihre Finanzen effektiv und effizient verwalten. Egal, ob Sie ein kleines Unternehmen oder ein großes Unternehmen betreiben, WISO Buchhaltung 365 ist die perfekte Wahl für Sie. Diese Software bietet zahlreiche Funktionen und Werkzeuge, die Ihnen helfen, Ihre Finanzen im Griff zu behalten. Sie können Ihre Buchhaltung automatisieren, Konten verwalten, Rechnungen erstellen und vieles mehr. WISO Buchhaltung 365 ist eine cloudbasierte Lösung, was bedeutet, dass Sie von überall aus auf Ihre Finanzdaten zugreifen können. Die Software ist mit allen gängigen Betriebssystemen kompatibel, einschließlich Windows, macOS und Linux. Darüber hinaus bietet WISO Buchhaltung 365 eine einfache Integration mit anderen Geschäftsanwen...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sollte der Abzugszeitpunkt für steuerliche Betriebsausgaben in der Buchhaltung berücksichtigt werden?
Der Abzugszeitpunkt für steuerliche Betriebsausgaben sollte in der Buchhaltung berücksichtigt werden, wenn die Ausgaben wirtschaftlich verursacht sind. Dies kann zum Zeitpunkt des Leistungsbezugs, der Rechnungsstellung oder der Zahlung sein. Die genaue Regelung kann je nach Steuergesetzgebung variieren. **
-
Wie können Arbeitnehmer ihre Steuererklärung optimal nutzen, um steuerliche Vorteile zu erzielen?
Arbeitnehmer sollten alle relevanten Belege sammeln und absetzbare Ausgaben wie Fahrtkosten, Arbeitsmittel oder Fortbildungskosten angeben. Zudem sollten sie prüfen, ob sie Werbungskostenpauschale oder andere Steuervergünstigungen in Anspruch nehmen können. Eine fristgerechte Abgabe der Steuererklärung und gegebenenfalls die Hilfe eines Steuerberaters können dabei helfen, steuerliche Vorteile optimal zu nutzen. **
-
Wie funktioniert die steuerliche Anrechnung von ausländischen Steuern auf inländische Einkünfte?
Ausländische Steuern, die auf Einkünfte aus dem Ausland gezahlt wurden, können in Deutschland auf die hier erzielten Einkünfte angerechnet werden. Dafür muss ein Antrag auf Anrechnung gestellt werden und die ausländischen Steuern müssen nachgewiesen werden. Die Anrechnung erfolgt in der Regel bis zur Höhe der deutschen Steuerlast auf die ausländischen Einkünfte. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen in verschiedenen Ländern? Welche Methoden der Gewinnermittlung werden in der Buchhaltung und Steuererklärung angewendet? Wie können Unternehmen ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen in verschiedenen Ländern, da unterschiedliche Steuersysteme und -sätze auf den ermittelten Gewinn angewendet werden. In der Buchhaltung und Steuererklärung werden verschiedene Methoden der Gewinnermittlung angewendet, wie z.B. die Einnahmen-Überschuss-Rechnung, die Bilanzierung nach HGB oder IFRS und die Gewinn- und Verlustrechnung. Unternehmen können ihre Gewinnermittlung optimieren, um ihre steuerliche Belastung zu minimieren, indem sie z.B. steueroptimierte Abschreibungen nutzen, Gewinne in steuergünstige Länder verlagern, steueroptimierte Finanzierungsstrukturen wählen oder steuergünstige Rechtsformen nutzen. Zudem können sie auch **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.